新NISAを始めようと思っても、
「どこの証券会社で口座を作ればいい?」
「楽天証券とSBI証券は何が違う?」
「普段使っているクレジットカードに合わせた方がいい?」
と迷う方も多いのではないでしょうか。
NISAの非課税制度そのものは、どの金融機関を選んでも基本的な仕組みは同じです。
一方で、取り扱っている商品やクレカ積立、ポイントサービス、アプリの使いやすさなどには違いがあります。
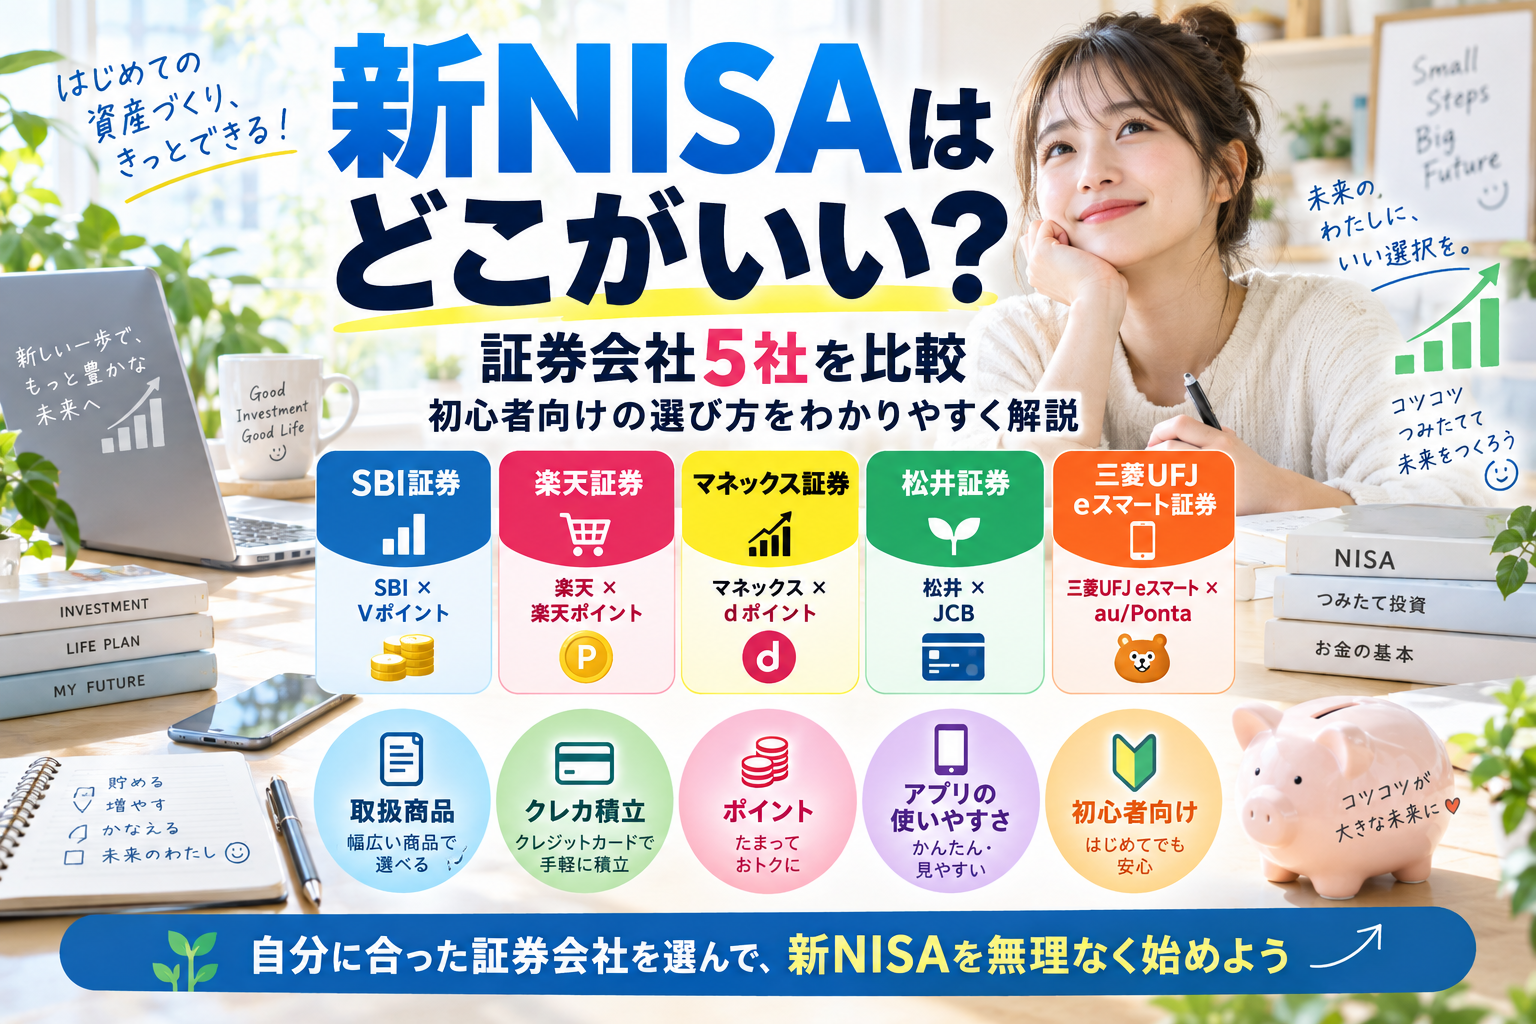
この記事では、新NISAを始めたい初心者向けに、主要な証券会社5社の特徴と選び方をわかりやすく紹介します。
新NISAはどこがいい?まずは普段使っているサービスから考えよう
新NISAの口座選びで迷ったら、普段利用しているクレジットカードやポイントサービスとの相性から候補を絞る方法があります。
| 普段使っているサービス | 候補にしやすい証券会社 |
|---|---|
| 三井住友カード・Olive・Vポイント | SBI証券 |
| 楽天カード・楽天ポイント | 楽天証券 |
| dカード・dポイント | マネックス証券 |
| JCBカード | 松井証券 |
| au・Pontaポイント | 三菱UFJ eスマート証券 |
ただし、ポイントだけで証券会社を決める必要はありません。
長期間利用する可能性があるため、商品数や手数料、アプリの使いやすさ、サポートなども含めて選ぶことが大切です。
新NISAの基本を簡単に確認
新NISAには「つみたて投資枠」と「成長投資枠」があります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 年間合計 | 最大360万円 | |
| 非課税保有限度額 | 合計1,800万円 | |
| 非課税保有期間 | 無期限 | 無期限 |
2つの投資枠は併用できますが、同じ年に別々の金融機関へ分けて利用することはできません。
たとえば、
「つみたて投資枠は楽天証券」
「成長投資枠はSBI証券」
という使い方はできないため、最初の金融機関選びは重要です。
ただし、金融機関は一定の手続きを行えば年単位で変更できます。
新NISAで比較したい証券会社5社
新NISAを始める際に候補にしやすいネット証券として、次の5社があります。
| 証券会社 | 主な特徴 | 相性のよいサービス |
|---|---|---|
| SBI証券 | 商品の選択肢が多く、クレカ積立にも対応 | 三井住友カード・Vポイント |
| 楽天証券 | 楽天サービスとの連携がわかりやすい | 楽天カード・楽天ポイント |
| マネックス証券 | dカード積立に対応 | dカード・dポイント |
| 松井証券 | JCBカード積立に対応し、サポートも利用しやすい | JCB・J-POINT |
| 三菱UFJ eスマート証券 | auやPontaとの連携がしやすい | au PAYカード・Pontaポイント |
それぞれ詳しく見ていきましょう。
SBI証券|三井住友カードやVポイントを使う人に
SBI証券は、投資信託だけでなく国内株式や外国株式なども取り扱っているネット証券です。
新NISAでは、つみたて投資枠と成長投資枠の両方に対応しています。
三井住友カードを利用したクレカ積立にも対応しており、条件に応じてVポイントを貯めることができます。
また、Vポイントなどを投資に利用できるサービスもあります。
普段から三井住友カードやOlive、Vポイントを利用している方は候補に入れやすいでしょう。
SBI証券が向いている人
・三井住友カードを使っている
・Vポイントを貯めている
・将来的に投資信託以外の商品にも投資したい
・商品選択の幅を広く持っておきたい
楽天証券|楽天カードや楽天ポイントを使う人に
楽天証券は、楽天市場や楽天カードなど楽天グループのサービスを利用している方にわかりやすい証券会社です。
投資信託の積立は少額から設定でき、楽天カードや楽天キャッシュを使った積立にも対応しています。
楽天ポイントを投資に利用することも可能です。
普段の買い物などで楽天ポイントが貯まっている方なら、ポイントを活用しながら投資を始めやすいでしょう。
楽天証券が向いている人
・楽天カードを使っている
・楽天市場をよく利用する
・楽天ポイントを投資にも使いたい
・楽天サービスにまとめたい
マネックス証券|dカードやdポイントを利用する人に
マネックス証券では、dカードを利用したクレカ積立に対応しています。
新NISA口座でも利用できるため、普段からdカードやdポイントを利用している方にとって候補のひとつになります。
投資信託だけでなく、国内株式や米国株など幅広い商品を取り扱っている点も特徴です。
マネックス証券が向いている人
・dカードを利用している
・dポイントをよく貯めている
・投資信託以外の商品も検討したい
・米国株などにも興味がある

松井証券|JCBカードを使って積立したい人に
松井証券では、対象となるJCBカードを利用した投資信託の積立サービスに対応しています。
新NISAでも利用でき、積立金額に応じてポイントが貯まる仕組みがあります。
投資信託は少額から積み立てられるため、最初から大きな金額を投資することに不安がある方でも始めやすいでしょう。
電話やオンラインによるサポートも用意されています。
松井証券が向いている人
・対象のJCBカードを利用している
・少額から積立を始めたい
・サポートも重視したい
・シンプルに長期積立を続けたい

三菱UFJ eスマート証券|auやPontaを使う人に
三菱UFJ eスマート証券は、旧「auカブコム証券」から名称が変更された証券会社です。
au PAYカードを利用したクレカ積立に対応しており、Pontaポイントを活用できるサービスがあります。
また、三菱UFJカードを利用した積立にも対応しています。
auのサービスやPontaポイントをよく利用している方、三菱UFJ銀行を利用している方などは候補に入れやすいでしょう。
三菱UFJ eスマート証券が向いている人
・au PAYカードを使っている
・Pontaポイントを貯めている
・三菱UFJグループのサービスを利用している
・クレカ積立を利用したい
初心者が新NISAの証券会社を選ぶ5つのポイント
証券会社を比較するときは、次のポイントを確認しておくと選びやすくなります。
1.買いたい商品を取り扱っているか
新NISAで購入できる商品は金融機関によって異なります。
特に成長投資枠で国内株式や米国株なども購入したい場合は、希望する商品を扱っているか確認しておきましょう。
2.普段使っているクレジットカードに対応しているか
積立投資をするなら、クレカ積立に対応しているかも確認したいポイントです。
毎月自動で積み立てられるため、買い忘れを防ぎやすくなります。
ポイント還元率や対象カードなどは変更されることがあるため、口座開設前に公式サイトで最新条件を確認しましょう。
3.ポイントを使いやすいか
証券会社によって、利用できるポイントサービスが異なります。
普段から貯めているポイントと合わせれば、新しく複数のポイントを管理する手間を減らせます。
ただし、ポイント還元だけを理由に証券会社を決めるのではなく、使いやすさや商品内容も確認しましょう。
4.アプリやWebサイトが使いやすいか
NISAは長期間利用することを前提に考える方も多いため、管理画面の使いやすさも重要です。
資産状況を確認しやすいか、積立設定を変更しやすいかなども比較してみましょう。
5.将来買いたい商品まで考える
最初は投資信託だけを購入する予定でも、数年後に国内株式や米国株へ興味を持つ可能性があります。
将来の選択肢まで考えて証券会社を選んでおくと、あとから口座を変更する手間を減らせます。
新NISAは銀行と証券会社のどちらがいい?
銀行でも新NISA口座を開設できます。
銀行の場合、普段利用している店舗で相談できることがメリットになる場合があります。
一方、金融機関によってはNISAで購入できる商品が投資信託中心となり、個別株などを扱っていない場合があります。
ネット証券では、投資信託に加えて国内株式や外国株式など幅広い商品を扱っているところが多くあります。
そのため、
・対面で相談しながら始めたい → 銀行も候補
・商品選択の幅を広くしたい → 証券会社を比較
という考え方で選ぶとわかりやすいでしょう。
新NISA口座を開設する流れ
ネット証券の場合、一般的には次のような流れで手続きを進めます。
- 利用したい証券会社を決める
- 公式サイトから口座開設を申し込む
- 本人確認書類を提出する
- マイナンバーを登録する
- NISA口座を申し込む
- 審査・税務署確認後に口座を利用する
- 積立金額や購入商品を設定する
すでに別の金融機関でNISA口座を持っている場合は、新規開設ではなく金融機関変更の手続きが必要になることがあります。
新NISAの証券会社を変更することはできる?
新NISAの金融機関は変更できます。
ただし、基本的には年単位での変更となり、その年にすでにNISA口座で買い付けをしている場合など、変更できる時期や条件に注意が必要です。
また、以前の金融機関のNISA口座で保有している商品を、そのまま新しい金融機関のNISA口座へ移管することはできません。
以前のNISA口座で購入した商品は、元の金融機関で非課税のまま保有を続けることができます。
頻繁に金融機関を変更するより、最初に長く使いやすい証券会社を選んでおくと管理しやすいでしょう。
新NISAでは何を買えばいい?
「どこでNISA口座を作るか」と「NISAで何を買うか」は別に考えるとわかりやすくなります。
証券会社を決めたあとに、つみたて投資枠で購入できる投資信託や成長投資枠の商品を比較しましょう。
関連記事:新NISAおすすめ2026|初心者は結局どれを選べばいい?人気銘柄・証券会社・失敗しない始め方を徹底解説
新NISAについてよくある質問
新NISA口座は複数の証券会社で作れますか?
同じ年にNISAを利用できる金融機関は1つです。
通常の証券口座は複数の会社で開設できますが、NISA口座を複数の金融機関で同時に利用することはできません。
つみたて投資枠と成長投資枠を別の証券会社にできますか?
できません。
同じ年のつみたて投資枠と成長投資枠は、同じ金融機関で利用します。
NISA口座はあとから変更できますか?
一定の手続きを行えば、年単位で金融機関を変更できます。
ただし、その年のNISA口座ですでに買い付けをしている場合などは注意が必要です。
変更を考えている場合は、早めに利用中の金融機関へ確認しましょう。
ポイント還元率が高い証券会社を選べばいいですか?
ポイント還元も比較材料のひとつですが、それだけで決める必要はありません。
ポイント制度やクレカ積立の条件は変更される可能性があります。
取り扱い商品や使いやすさ、将来買いたい商品なども含めて比較しましょう。
新NISAなら必ず利益が出ますか?
NISAは投資による利益が非課税になる制度であり、利益を保証する制度ではありません。
投資信託や株式は価格が下がることもあり、元本割れする可能性があります。
生活費や近いうちに使う予定のお金とは分け、無理のない金額で利用することが大切です。
まとめ
新NISAの基本的な非課税制度は、どの金融機関を選んでも同じです。
一方で、取り扱い商品やクレカ積立、ポイントサービス、アプリ、サポートなどには違いがあります。
普段使っているサービスから候補を絞るなら、
・三井住友カード・Vポイント → SBI証券
・楽天カード・楽天ポイント → 楽天証券
・dカード・dポイント → マネックス証券
・JCBカード → 松井証券
・au PAYカード・Pontaポイント → 三菱UFJ eスマート証券
という組み合わせが比較しやすいでしょう。
ただし、ポイントサービスの条件は今後変更される可能性があります。
新NISAは長期間利用することも多いため、目先のキャンペーンだけでなく、取り扱い商品や使いやすさも含めて自分に合う金融機関を選びましょう。
なお、この記事はNISA制度や各社サービスについて一般的な情報を紹介するもので、特定の金融商品への投資を推奨したり、利益を保証したりするものではありません。